스페이스X가 20일(현지시간) 공시한 3분기 매출은 145억8000만달러(약 19조3000억원)로 지난해 같은 기간보다 161% 늘었다(getnews). 같은 분기에 영업이익 27억9100만달러, 순이익 44억400만달러를 기록해 흑자로 돌아섰다고 싱글리스트가 연합뉴스를 인용해 전했다.
불과 한 분기 전에는 사정이 달랐다. 상장 후 첫 실적이던 2분기에는 영업손실 1억4300만달러, 순손실 5억4100만달러를 냈다. AI 투자에 따른 자본지출 급증이 확인되면서 시간외거래에서 주가가 8% 하락했다고 연합뉴스가 CNBC를 인용해 보도했다.
손익의 방향이 한 분기 만에 바뀐 만큼, 이번 숫자에서 따져 볼 것은 '얼마나 늘었나'보다 '어디서 늘었고 무엇이 비용으로 남았나'다. 아래에서 부문별 손익, 2분기와의 대조, 시장 전망과의 차이, 장기 전망과 반대 의견, 앞으로 확인할 변수를 차례로 짚는다.
흑자 전환의 내용: 두 부문이 이익을 냈고 우주 부문은 손실을 줄였다
3분기 손익의 골격은 아래와 같다. getnews와 싱글리스트는 모두 연합뉴스 보도를 인용하고 있어, 두 기사를 서로 독립적인 취재로 보기는 어렵다.
- 전사 영업이익: 27억9100만달러(약 3조7000억원)다. 지난해 3분기에는 2억7300만달러, 올해 2분기에는 1억4300만달러 영업손실이었다(싱글리스트).
- 주당순이익(EPS): 35센트로 시장 예상치 13센트를 웃돌았다. getnews는 '조정 EPS', 싱글리스트는 '희석 EPS'로 적어 지표 이름이 보도마다 다르다.
부문별 영업손익은 다음 절의 표에 정리했다. 매출 1위는 SI 부문이지만 이익의 대부분은 아직 통신 부문에서 나온다. 전사 영업이익 27억9100만달러 가운데 통신 부문 몫이 23억6700만달러라는 점에서 그렇게 읽힌다(이 글의 해석).
순이익(44억400만달러)이 영업이익보다 크다는 점도 눈여겨볼 대목이다. 그 차이가 어떤 영업 외 항목에서 생겼는지는 확인되지 않아, 순이익 규모를 곧바로 본업의 체력으로 읽기는 이르다(해석).
성장의 무게중심은 스타링크에서 SI 부문으로 옮겨 갔다
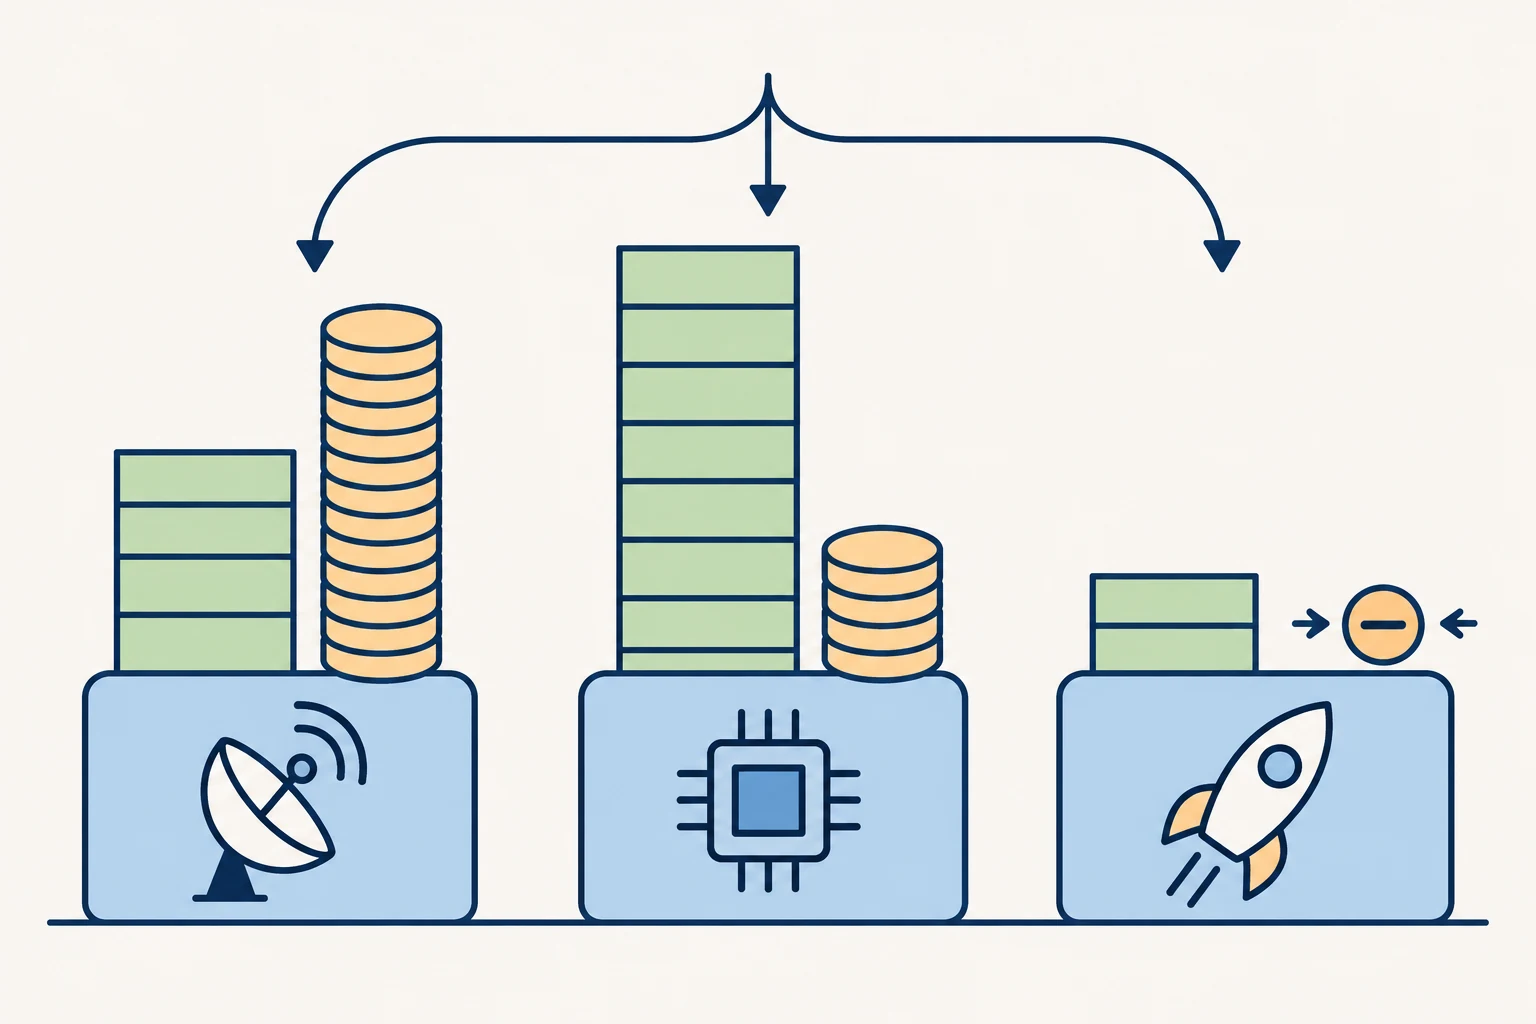
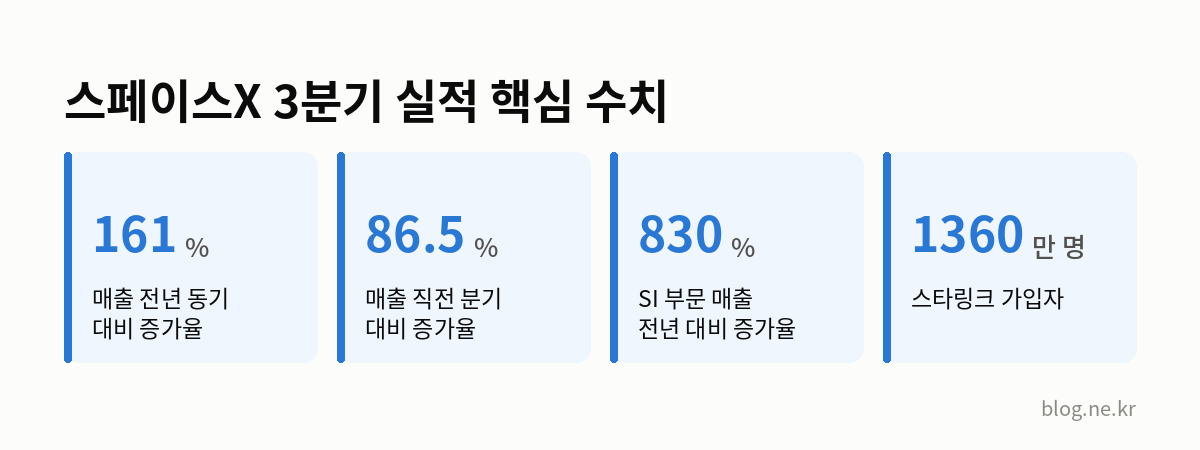
SI 부문 3분기 매출은 전년 대비 830% 늘어난 75억6000만달러(약 10조원)로, 통신 부문을 제치고 회사의 최대 매출 부문이 됐다(getnews). 같은 보도는 AI 코딩 스타트업 '커서' 인수, AI 모델 '그록'의 성장세, 클라우드 서비스 계약 체결을 실적 요인으로 꼽았다.
SI는 '슈퍼지능'을 줄인 말로, getnews는 이를 '인공지능(AI)을 뜻하는' 부문으로 소개했다. 같은 보도에 따르면 머스크는 AI 용어를 SI로 바꾸는 도널드 트럼프 미국 대통령의 행정명령에 동조했고, 스페이스X는 이번 분기 보고서에 AI 대신 SI로 명기했다.
SI 부문은 커서 인수 관련 주식 보상 비용 12억달러를 반영하고도 영업이익 4억3100만달러를 냈다(싱글리스트). 2분기 'AI 부문'의 영업손실은 12억6천만달러였다(연합뉴스).
| 부문 | 3분기 매출 | 증감·영업손익 |
|---|---|---|
| SI(슈퍼지능) | 75억6000만달러 | 전년 대비 830% 증가, 영업이익 4억3100만달러 |
| 통신(스타링크 등) | 52억4800만달러 | 영업이익 23억6700만달러(전년 대비 약 2배) |
| 우주 | 17억6700만달러 | 전년 대비 6%·직전 분기 대비 84% 증가, 영업손실 700만달러 |
통신 부문 매출은 소비자 부문 31억2100만달러, 정부·기업 부문 21억2700만달러로 구성됐다(싱글리스트). 스타링크 가입자는 직전 분기보다 160만명 늘어난 1360만명, 가입자당 월평균 매출(ARPU)은 전 분기 대비 5% 높아진 69달러였고, 스타링크를 장착한 항공기는 3800대를 넘었다(getnews).
우주 부문은 직전 분기 대비 84% 증가만 보면 급증이지만, 전년 같은 분기와 비교하면 6% 증가다. 전분기 대비 증가율이 큰 데는 비교 대상인 2분기 우주 부문 매출(9억6천200만달러)이 작았던 영향이 있다고 읽힌다(해석, 2분기 수치는 연합뉴스).
우주 부문의 영업손실은 직전 분기 5억4200만달러에서 700만달러로 줄었다(싱글리스트).
2분기 공시와 나란히 놓으면 맞물리는 숫자와 비교가 어려운 숫자가 있다
상장 전에는 사정이 달랐다. 2023년 11월 산경투데이는 블룸버그통신이 소식통을 인용한 매출 전망을 전하면서, 스페이스X가 비상장사이기 때문에 구체적인 경영 성과를 공개하지 않는다고 적었다. 상장 뒤 2분기와 3분기 실적이 공시되면서 같은 항목을 분기별로 맞대 보는 일이 가능해졌다.
| 항목 | 2분기 | 3분기 |
|---|---|---|
| 전체 매출 | 78억달러 | 145억8000만달러 |
| 통신 부문 매출 | 42억9천만달러 | 52억4800만달러 |
| AI(3분기 표기 SI) 부문 매출 | 25억6천만달러 | 75억6000만달러 |
| 우주 부문 매출 | 9억6천200만달러 | 17억6700만달러 |
| 영업손익 | 손실 1억4300만달러 | 이익 27억9100만달러 |
| 순손익 | 손실 5억4100만달러 | 이익 44억400만달러 |
| 스타링크 가입자 | 1200만명 | 1360만명 |
| 가입자당 평균 매출 | 66달러(산정 기간 미확인) | 69달러(월평균) |
| 자본지출 | 183억6900만달러 | 195억9300만달러 |
| AI·SI 부문 자본지출 | 158억2800만달러 | 164억4400만달러 |
| AI 연산 용량 | 1.4GW | 1.7GW |
자료: 2분기는 연합뉴스·SBS(가입자·평균 매출)·지디넷코리아(자본지출·연산 용량), 3분기는 getnews·싱글리스트
표의 두 열을 맞대 보면(이 글의 대조), 가입자 수와 우주 부문 매출에 대해서는 3분기 보도가 밝힌 '직전 분기 대비' 변화가 2분기 보도의 값과 어긋나지 않는다. 스타링크 가입자가 1200만명에서 1360만명으로 늘어 '160만명 증가'와 맞고, 우주 부문 매출도 '84%' 증가라는 설명과 대체로 맞는다. 표의 금액은 보도에 실린 반올림 값이라, 정밀한 검증이 아니라 대략적인 부합으로 읽어야 한다(해석).
가입자당 평균 매출은 이 대조에서 뺐다. 2분기 보도는 이 값을 '이용자 한 명당 평균 매출은 66달러'라고 적었고 3분기 보도는 '가입자당 월평균 매출(ARPU)' 69달러로 적어, 두 값이 같은 산정 기준인지 확인되지 않는다(SBS, getnews).
자본지출은 두 분기 모두 그 분기 매출보다 컸다. 2분기에는 183억6900만달러 가운데 158억2800만달러가 AI 부문에 들어갔고(지디넷코리아), 3분기에는 195억9300만달러 가운데 164억4400만달러가 SI 부문에 투입됐다(싱글리스트). 매출이 빠르게 늘었어도 투자 규모가 매출을 웃도는 구조는 3분기에도 이어졌다(해석).
다만 표의 'AI'와 'SI'가 정확히 같은 사업 범위인지는 확인되지 않았다. 2분기 실적 발표 당시 스페이스X는 600억 달러 규모의 AI 코딩 플랫폼 '커서' 인수를 추진하고 있었고(지디넷코리아), 3분기에는 커서 인수가 실적 요인이자 주식 보상 비용의 출처로 등장한다. 인수로 더해진 매출이 얼마인지는 알려지지 않았다.
시장 전망을 두 분기 연속 웃돌았지만 주가 반응은 달랐다
두 분기 모두 실적은 시장 전망을 웃돌았다. 전망치와 공시 결과를 나란히 놓으면 다음과 같다.
| 항목 | 시장 전망 | 공시 결과 |
|---|---|---|
| 2분기 매출 | 69억3천만달러(LSEG 집계) | 78억달러 |
| 2분기 순손익 | 순손실 19억달러(애널리스트 설문) | 순손실 5억4100만달러 |
| 3분기 매출 | 127억2000만달러(LSEG 집계) | 145억8000만달러 |
| 3분기 EPS | 13센트 | 35센트 |
자료: 2분기는 연합뉴스(순손실 설문은 AP통신 인용), 3분기는 getnews
달랐던 것은 발표 직후 시간외 주가의 방향이다.
- 2분기 발표 때: 정규장에서 9.4% 오른 125.33달러로 마감한 뒤 시간외거래에서 8% 하락했다(SBS, CNBC 인용). 지디넷코리아는 시간외 하락 폭을 7~8%로 적었다.
- 3분기 발표 때: 정규장에서 0.11% 내린 147.79달러로 마감했고, 시간외거래에서 약 3.8% 올라 미 동부시간 오후 4시50분 기준 153달러 안팎에 거래됐다(싱글리스트).
2분기에는 AI 투자에 따른 자본지출 급증이 시간외 하락의 배경으로 전해졌다. 3분기 자본지출은 2분기보다 많았는데도 시간외 주가는 올랐지만, 그 이유는 확인되지 않았다. 시간외 가격은 다음 정규장 결과와 다를 수 있어 하루 반응만으로 시장의 평가를 단정하기는 어렵다(해석).
장기 전망은 누가 내놓았느냐에 따라 무게가 다르다
3분기 실적과 함께 다시 거론될 장기 숫자들은 발표 주체와 시점이 제각각이다. 당사자의 목표, 상장 주관사의 전망, 증권사·리서치 기관의 분석은 같은 무게로 읽기 어렵다(해석).
- 머스크(당사자 전망): 2분기 실적 콘퍼런스콜에서 2030년에는 실매출 1조 달러를 달성할 것이라고 낙관했다고 SBS가 블룸버그를 인용해 전했다.
- 골드만삭스(상장 대표 주관사): FT를 인용한 6월 아주경제 보도에 따르면 AI 부문 매출이 2025년 32억 달러에서 2030년 3220억 달러로, 전체 매출은 2025년 187억 달러에서 2030년 4740억 달러로 늘 것으로 내다봤다. 이 전망은 IPO 로드쇼에서 투자자들에게 구두로 전달됐다.
- 신한투자증권(6월 10일 보고서): 2026년 연간 매출을 전년 대비 60% 증가한 300억달러로 전망했고, 하반기 앤트로픽·구글 데이터센터 임대 계약으로 약 109억달러 매출을 예상했다(신한금융그룹).
- CFRA(작성 시점 미표기): 머니터링 요약에 따르면 '매도' 의견과 목표주가 115달러를 제시했고, 2026년 주당 -2.50달러 손실을 예상했다.
골드만삭스가 상장 대표 주관사였다는 점은 이 전망을 읽을 때 함께 고려할 사실이다(해석).
신한투자증권 보고서는 1분기 매출을 47억달러로 적었다(신한금융그룹). 보고서와 이후 공시의 집계 기준이 같다고 가정하면(이 글의 해석), 여기에 2분기 78억달러와 3분기 145억8000만달러를 나란히 놓을 때 6월에 나온 연간 300억달러 전망은 4분기 실적이 나오기 전에 이미 대부분 채워진 모습이다. 두 집계 기준이 같은지는 확인되지 않았다.
CFRA의 연간 손실 예상과 3분기 흑자를 곧바로 맞대기는 어렵다. 분석 작성 시점을 알 수 없고, 하나는 연간 주당 손익 전망, 다른 하나는 한 분기 실적이기 때문이다. 사실로 짚을 수 있는 것은 목표주가 115달러는 3분기 발표일 종가 147.79달러보다 낮다는 점이다.
반대 근거로 제시된 것
- 그록이 코딩·사이버 보안·에이전트 등에서 구글·오픈AI·앤트로픽 모델과 경쟁할 수준이 돼야 한다는 FT의 지적(아주경제)
- 머스크가 xAI 공동 창립자 10명을 모두 해임한 상황에서 급격한 조직 변화가 불안 요인으로 지적됐다는 FT 인용 보도(아주경제)
- CFRA가 꼽은 위험: 스타십 실행상의 어려움, 잉여현금흐름을 압박하는 지속적인 자본집약도, 불확실한 AI 수익화, 스타링크에 대한 규제 제한 등(머니터링)
앞으로 확인할 변수는 다섯 가지다
- 자본지출과 매출의 관계: 3분기에도 자본지출이 매출보다 컸던 구조가 이어지는지 본다. CFRA는 잉여현금흐름 측면의 어려움이 지속될 것으로 봤다(머니터링).
- 스타십 일정: 신한투자증권은 세 부문 성장 전략이 모두 스타십 개발 완료를 전제로 한다고 봤다. 같은 보고서는 5월 12차 시험비행 뒤 슈퍼헤비 부스터 일부 엔진 재점화 실패로 FAA 조사가 진행되며 추가 시험비행이 중단됐다고 전했고, 과거 조사 뒤 비행 재개까지 2~4개월이 걸렸다고 적었다(신한금융그룹). 2분기 콘퍼런스콜에서 머스크는 스타십 시험 비행을 성공적으로 진행했다고 말했다(SBS). 13차 비행의 시점은 확인되지 않았다.
- S&P500 편입 기준: 신한투자증권은 S&P500 편입이 4개 분기 연속 흑자 달성 이후 가능할 것으로 판단했다. 이는 증권사의 판단이다. 1분기(보고서 기준 순손실 43억달러)와 2분기가 적자였으므로, 3분기 흑자는 이 기준에서 첫 번째 분기에 해당한다(이 글의 해석).
- 락업 해제: 신한투자증권은 상장 당일 유통주식 비율이 4.2~4.9% 수준이고, 향후 1년 동안 3개 그룹으로 나뉘어 기존 주주 지분이 시장에 들어올 예정이라고 설명했다. 그룹별 정확한 날짜는 보고서 요약에 나오지 않아 회사 공시로 확인해야 한다.
- SI 매출의 지속성: SI 부문 실적 요인으로 꼽힌 클라우드 서비스 계약의 규모와 기간이 공개되는지, 연산 용량 확대가 다음 분기 매출로 이어지는지가 관전 포인트다.
투자 판단에 쓰려면 보도 요약보다 회사가 낸 분기 보고서 원문에서 영업 외 손익과 전년 비교 기준을 직접 확인하는 편이 안전하다. 이 글은 특정 종목의 매수·매도를 권하지 않는다.
아직 확인되지 않은 것
- 순이익이 영업이익보다 커진 이유
- 161%·830% 증가율의 비교 기준인 지난해 3분기 수치가 아주경제가 '지난 2월'이라고 전한 xAI 합병을 반영한 기준인지
- 커서 인수로 더해진 매출 규모
- EPS 35센트가 조정 기준인지 희석 기준인지
- 3분기 발표 뒤 시간외 상승의 배경과 다음 정규장 흐름
- 다음 분기 실적 발표 일정
관련 글
참고 자료
- getnews · 스페이스X, 3분기 장사 잘했다… 매출 161% 급증해 흑자 전환
- 싱글리스트 · 스페이스X, 매출 161% 급증…'슈퍼지능' 성장에 흑자 전환
- 연합뉴스 · 스페이스X 첫 성적표, 분기매출 92% 증가…AI지출에 주가↓(종합)
- SBS · 스페이스X 첫 성적, 매출 92% 증가…머스크 "2030년 매출 1조 달러"
- 지디넷코리아 · 스페이스X, AI 매출 247% 급증…대규모 투자에 주가는 하락
- 신한금융그룹 · 스페이스X IPO 분석: 상장을 앞둔 스페이스X, 확인하고 가야 할 요인
- 아주경제 · "골드만, 스페이스X AI 매출 2030년까지 100배로 증가 전망…500조원 달할 것"
- 머니터링 · 스페이스X, 스타링크 중심 매출 확대
- 산경투데이 · 스페이스X, 스타링크 매출 급증으로 2024년 매출 2배 증가 전망