금융감독원은 10월 1일 생명·손해보험협회와 보험회사·홈쇼핑 GA 등 13개사 준법감시인에게 보험 방송광고 심의·제재 개선을 요구했다. 방송광고 계약의 불완전판매비율이 다른 채널의 3배였다는 판단이 배경이다. 헤럴드경제
무엇이 문제로 지목됐나
핵심 사례는 혜택을 강조하면서 지급 한도나 제한 사유를 충분히 드러내지 않은 광고다. 금감원은 총 지급 횟수를 알리지 않은 채 ‘받고 또 받고’라고 표현하거나, 암 치료비 지급 문구보다 제한 사유를 잘 보이지 않게 표시한 사례를 들었다. KBS
가족의 간병과 슬픔, 교통사고 장면, 질병 관련 엑스레이로 불안을 자극한 광고도 문제 유형에 포함됐다. 이를 종합하면 문제의 초점은 보험을 광고했다는 사실보다 소비자의 판단에 필요한 조건을 얼마나 균형 있게 보여줬느냐에 있다는 해석이 가능하다. 헤럴드경제
숫자가 보여준 차이
금감원이 제시한 지난해 방송광고는 하루 평균 1,121회, 57시간 분량이었다. 2024년의 하루 672회, 35시간보다 횟수 기준 66.9% 늘었다. 헤럴드경제
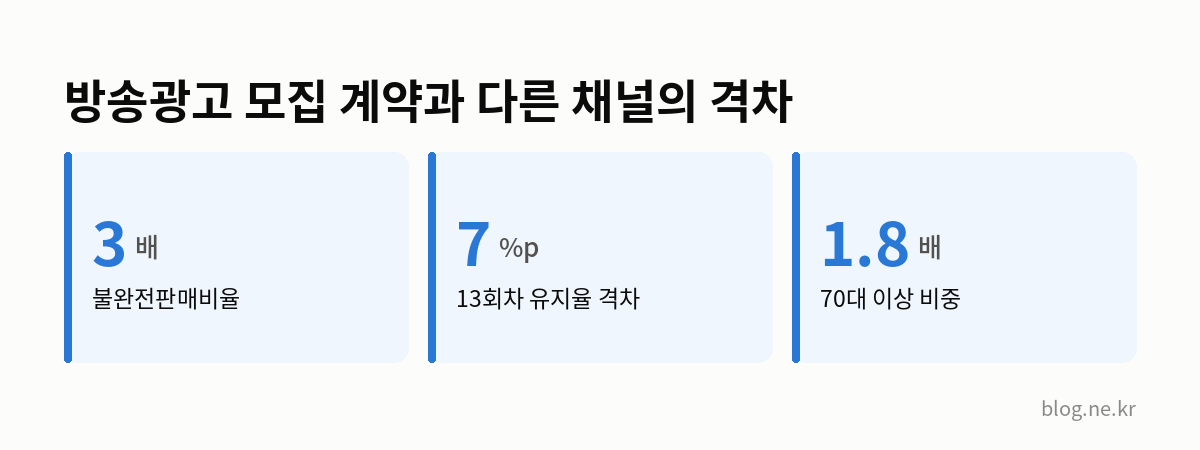
방송광고로 모집된 계약의 불완전판매비율은 0.036%로 다른 채널의 0.012%보다 3배 높았다. 13회차 유지율은 79.3%로 다른 채널의 86.3%보다 7%포인트 낮았고, 70대 이상 가입자 비중은 13.4%로 다른 채널의 7.4%보다 약 1.8배 높았다. 헤럴드경제
다만 이 수치는 채널별 차이를 보여줄 뿐, 자극적인 광고가 불완전판매나 낮은 유지율을 직접 일으켰다는 인과관계까지 입증하지는 않는다. 또한 KBS와 헤럴드경제 보도는 모두 금감원의 간담회와 설명을 토대로 한 것이어서 독립된 두 조사 결과로 볼 수는 없다.
무엇이 바뀌고, 무엇은 아직 정해지지 않았나
홈쇼핑 보험광고는 생방송이어서 사전 심의가 불가능하고 송출 뒤 사후 심의를 받는다. 그러나 최근 5년간 관련 조치가 경고 1건에 그쳤다고 금감원은 지적했다. KBS
보도된 개선 방향은 다음과 같다.
- 생명·손해보험협회의 방송광고 심의기준 정교화
- 제재 전 시정조치 유예와 불완전판매비율 제재기준 조정
- 보험사별 방송 송출 횟수·시간과 심의 현황의 자율 공시 확대
- 광고 제작 단계에서 소비자보호부서의 참여 강화
다만 구체적인 개정 문안과 시행일, 낮아질 제재기준 수치는 보도에 나오지 않았다. 광고를 볼 때는 반복 지급 문구만 보지 말고 총 지급 횟수와 지급 제한 사유가 함께 제시됐는지 따로 확인할 필요가 있다. 실제 제도 변화는 협회의 개정 기준과 자율 공시안이 확정되는지를 봐야 한다.