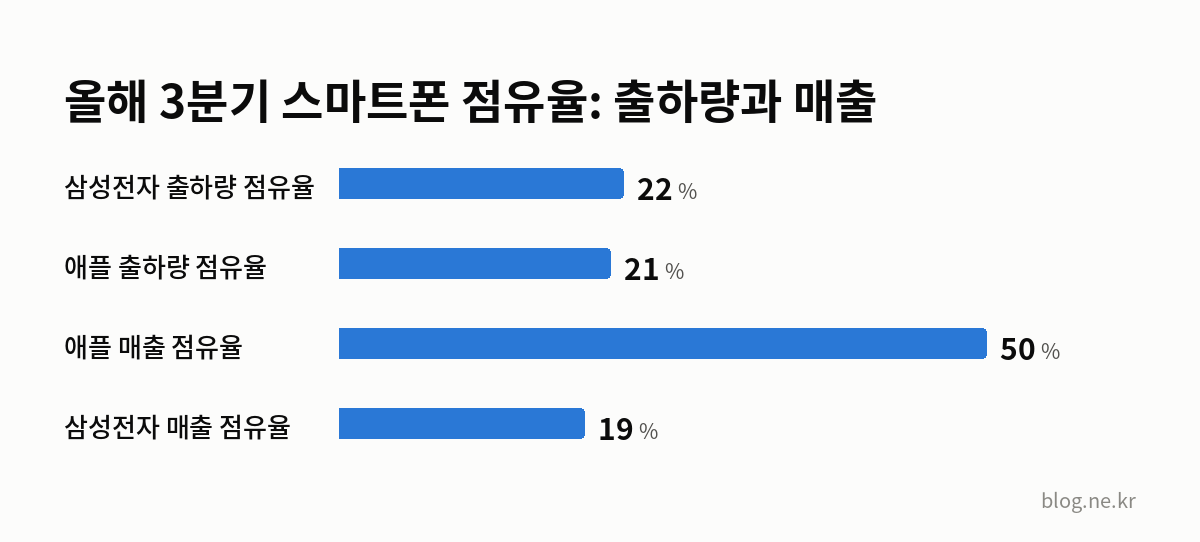
삼성전자가 올해 3분기 세계 스마트폰 출하량 1위를 지켰다. 그러나 매출 점유율은 애플이 50%로 삼성전자(19%)를 크게 앞섰다. 한국경제가 시장조사업체 카운터포인트리서치의 분석을 인용해 2026년 11월 4일 보도한 내용이다(한국경제).
출하량 점유율은 삼성전자 22%, 애플 21%로 거의 붙어 있는데 매출 점유율 격차는 31%포인트에 달했다(한국경제). 같은 분기 시장 전체 출하량은 19% 줄었는데도 매출은 3% 늘었다. 한국경제는 두 회사의 차이를 ‘가격이 갈랐다’고 정리했다.
이 글은 네 가지를 차례로 짚는다. 출하량 1위와 매출 1위가 왜 갈렸는지, 평균판매가격 1031달러를 어떻게 읽어야 하는지, 가격 인상이 이익으로 이어지는지, 연간 전망과 3분기 집계를 왜 따로 읽어야 하는지다.
출하량은 근소한 차이, 매출은 31%포인트 차이였다
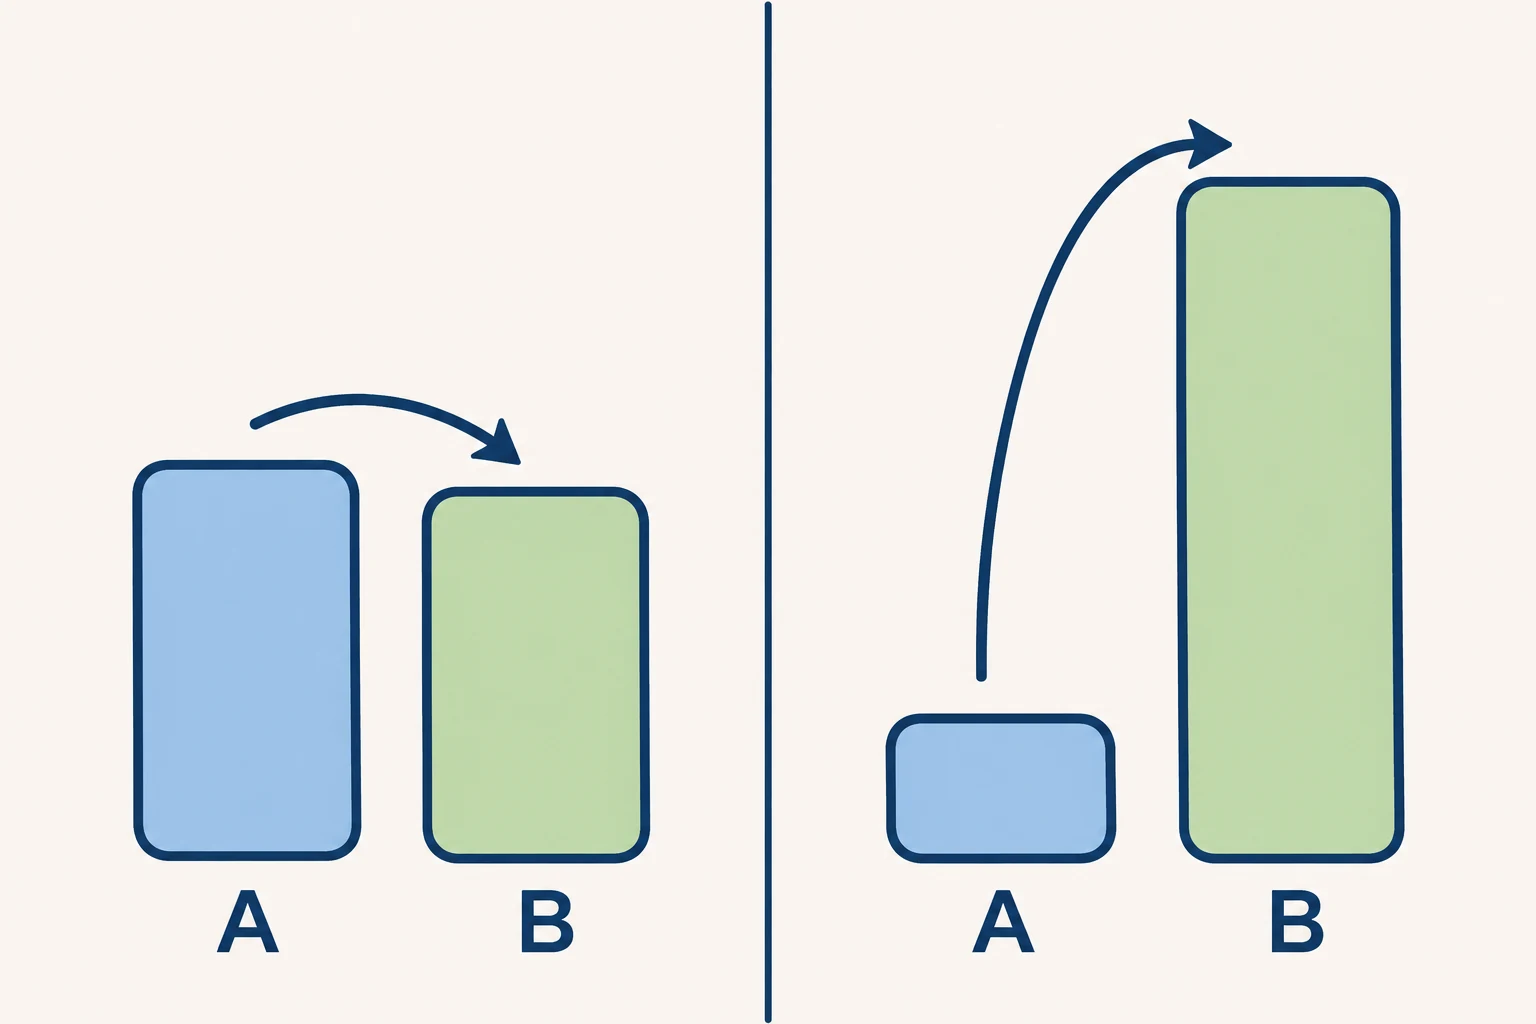
한국경제가 전한 카운터포인트 수치를 두 회사별로 나란히 놓으면 아래와 같다. 증감률은 모두 전년 같은 분기와 비교한 값이다.
| 항목 | 삼성전자 | 애플 |
|---|---|---|
| 출하량 점유율 | 22% | 21% |
| 매출 점유율 | 19% | 50% |
| 스마트폰 매출 증가율 | 14% | 17% |
| 평균판매가격 | 367달러 | 1031달러 |
| 평균판매가격 상승률 | 21% | 19% |
출처: 한국경제 보도에 실린 카운터포인트리서치 집계.
애플의 3분기 스마트폰 매출은 전년 동기보다 17% 증가해 역대 3분기 중 최고치를 기록했다(한국경제). 애플은 출하량이 전년 동기와 비슷한 수준에 머물렀지만 평균판매가격이 19% 올랐다.
한국경제는 두 회사의 매출 격차가 평균판매가격에서 드러난다고 설명했다. 애플의 평균판매가격 1031달러는 삼성전자 367달러의 약 2.8배였다(한국경제).
가격 상승률만 보면 삼성(21%)이 애플(19%)보다 높았다. 이 글의 해석으로는, 상승률 경쟁보다 평균판매가격의 절대 수준 차이가 매출 점유율 격차를 더 크게 좌우했다.
평균판매가격 1031달러는 아이폰 소비자가격이 아니다
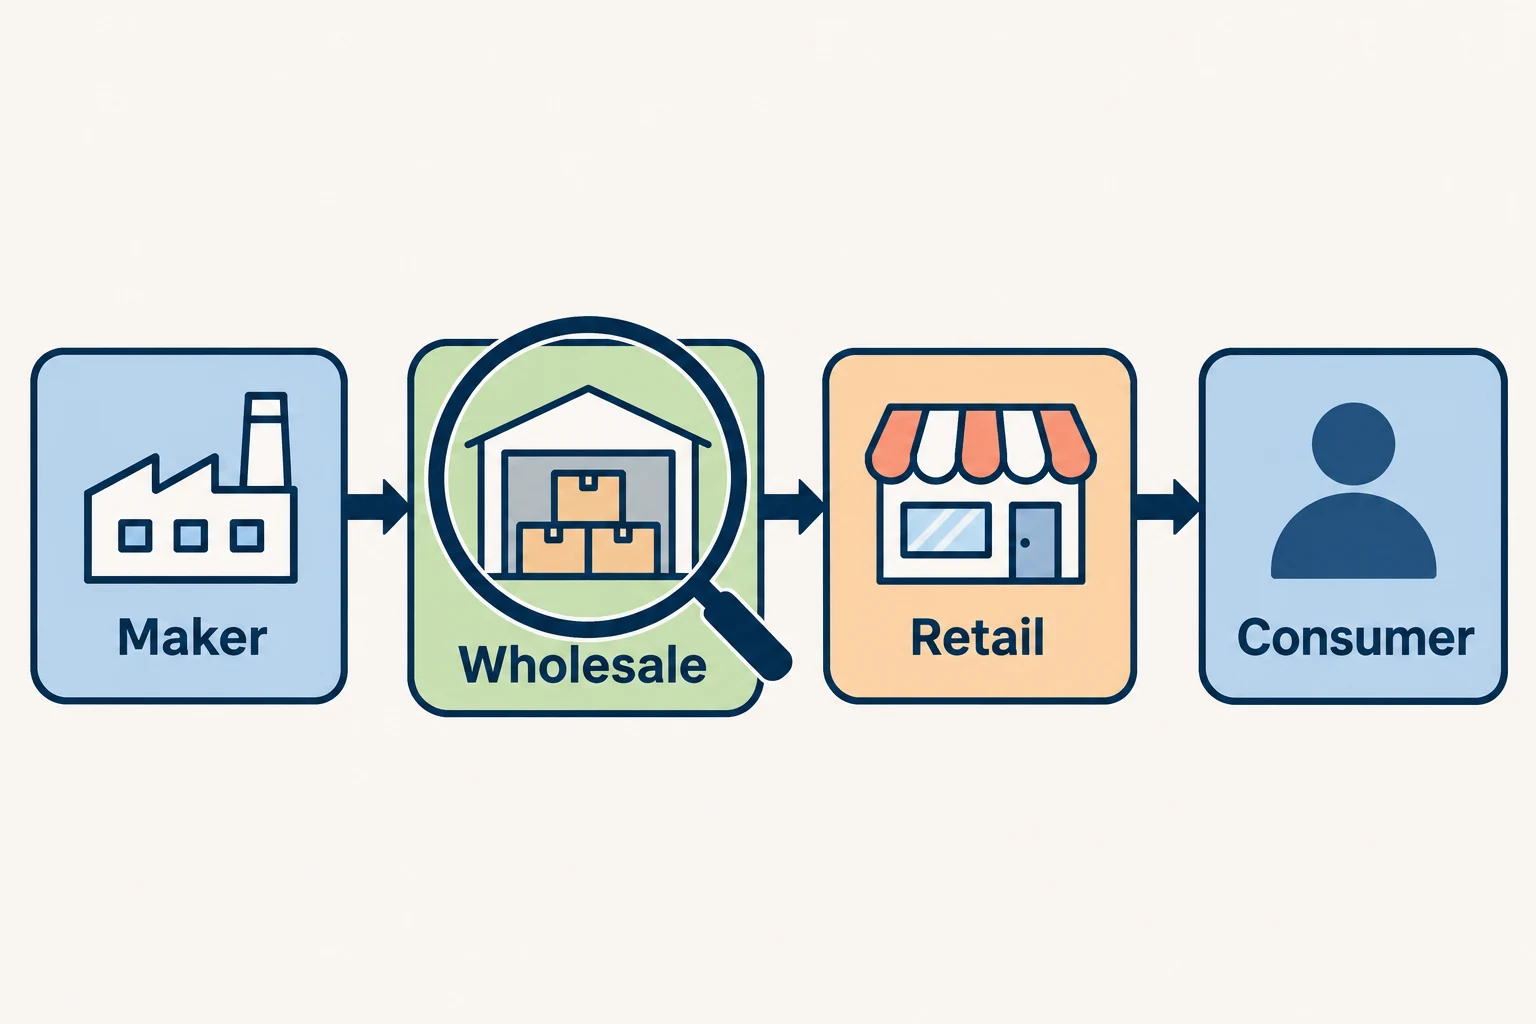
평균판매가격(ASP)은 업체가 스마트폰 한 대를 팔아 올린 평균 매출이다. 카운터포인트의 평균판매가격은 소비자가격이 아닌 도매가격을 기준으로 산출됐다(한국경제).
그래서 1031달러나 367달러를 매장 가격표와 곧바로 견주면 안 된다. 소비자가 매장에서 보는 가격과는 기준이 다른 숫자다.
한국경제가 전한 애플 평균판매가격 상승 요인은 다음과 같다(한국경제).
- 아이폰17 시리즈의 꾸준한 수요에 아이폰18 프로 시리즈의 초기 판매가 더해졌다.
- 아이폰18 프로 시리즈의 출시가격을 높였다.
- 일반형 아이폰18을 함께 출시하지 않았다.
- 지난 9월 기존 모델의 가격까지 올렸다.
타룬 파탁 카운터포인트 리서치 디렉터는 애플이 “메모리 가격 상승분을 소비자에게 전가하면서도 수요에 미치는 영향을 최소화할 수 있는 가격 결정력을 갖췄다”고 평가했다(한국경제).
이 평가는 분석기관의 판단이다. 함께 읽을 수 있는 수치는 애플 출하량이 전년 동기와 비슷한 수준이었다는 점이며, 둘을 잇는 것은 이 글의 해석이다.
삼성은 가격 상승률로는 앞섰지만 가격대가 넓었다
삼성전자의 3분기 평균판매가격은 전년 동기보다 21% 올랐다(한국경제). 한국경제가 전한 배경은 다음과 같다.
- 갤럭시A 시리즈의 가격을 올렸다.
- 갤럭시S26울트라와 갤럭시Z폴드8 등 고가 제품의 매출 기여도가 높아졌다.
- 카운터포인트는 특히 Z폴드8의 초기 수요가 프리미엄 제품 비중을 끌어올렸다고 설명했다.
한국경제는 삼성전자가 보급형부터 프리미엄까지 다양한 가격대의 스마트폰을 판매하는 반면, 애플은 고가 제품을 중심으로 높은 평균판매가격을 유지했다고 대비했다. 367달러는 이 넓은 가격대가 섞인 평균이라, 삼성 플래그십 한 대의 값과는 다른 숫자로 읽어야 한다(이 글의 해석).
산술적으로 매출 증가율(14%)이 평균판매가격 상승률(21%)보다 낮으면 출하 대수는 전년보다 줄었다는 뜻이 된다. 이는 이 글의 계산에 따른 해석이며, 한국경제 보도에는 삼성 출하량 증감률이 나오지 않는다.
카운터포인트는 삼성전자가 반도체 등을 직접 생산하는 수직계열화된 공급망을 갖춘 덕분에 메모리 원가 상승 부담을 일부 덜 수 있었다고 평가했다(한국경제). 여기서 수직계열화는 반도체 등을 회사가 직접 생산하는 공급 구조를 가리킨다.
시장 전체는 덜 팔고 비싸게 판 분기였다
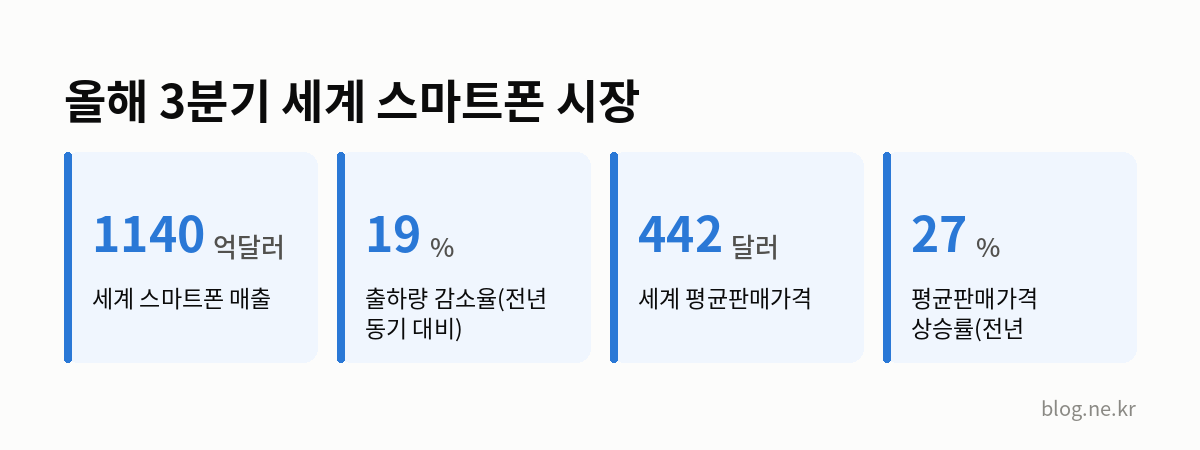
올해 3분기 세계 스마트폰 매출은 1140억달러로 전년 동기보다 3% 증가했고, 같은 기간 출하량은 19% 감소했다(한국경제).
같은 분기 세계 스마트폰 평균판매가격은 442달러로 전년 동기보다 27% 올랐다. 카운터포인트가 집계한 분기 기준 역대 최고치로, 메모리 반도체 가격 상승에 따른 제조원가 부담과 프리미엄 제품 판매 비중 확대가 함께 영향을 미쳤다는 설명이다(한국경제).
이 글의 해석으로는, 출하량 19% 감소와 평균판매가격 27% 상승이 맞물려 매출이 소폭 증가로 남았다. 세 숫자는 서로 앞뒤가 맞는다.
중국 업체들은 가격을 올린 결과가 엇갈렸다(한국경제).
| 업체 | 3분기 매출 | 한국경제가 전한 배경 |
|---|---|---|
| 샤오미 | 전년 동기와 비슷한 수준 유지 | 평균판매가격을 두 자릿수 비율로 높여 출하량 감소를 상쇄 |
| 오포 | 26% 감소 | 가격 인상에도 출하량 감소를 만회하지 못함 |
| 비보 | 22% 감소 | 가격 인상에도 출하량 감소를 만회하지 못함 |
가격 인상이라는 같은 방향의 대응이 출하량 감소를 얼마나 메웠느냐에 따라 매출 결과가 갈렸다는 점이 이 표의 요지다.
가격 인상이 곧 이익 개선은 아니다
이번 분석의 잣대는 매출이다. 판매가격 인상이 반드시 수익성 개선으로 이어지는 것은 아니며, 메모리 반도체 가격이 오르면서 제조사의 원가 부담도 커지고 있다고 한국경제는 전했다(한국경제).
실피 자인 카운터포인트 선임연구원은 “평균판매가격 상승이 출하량 감소에 따른 매출 충격을 완화했지만 반드시 수익성 개선으로 이어지는 것은 아니다”라고 말했다(한국경제). 그는 앞으로의 더 큰 과제로 “소비자가 감당할 수 있는 가격을 유지하면서 수익성을 보호하는 것”을 꼽았다.
카운터포인트가 밝힌 업체 대응과 전망은 다음과 같다(한국경제).
- 업체 대응: 제품 가격을 올리는 동시에 수익성이 낮은 모델을 줄이고 주력 제품 판매에 집중하고 있다.
- 올해 4분기: 출하량 감소폭이 평균판매가격 상승 효과를 웃돌면서 전체 매출이 줄어들 것으로 내다봤다.
- 내년: 높은 메모리 가격이 제조사들의 수익성을 압박할 것으로 예상했다.
- 원가 부담 완화: 그 시점을 2028년으로 전망했다.
첫째 항목은 지금 진행 중인 대응에 대한 분석이고, 나머지 셋은 전망이다. 4분기 매출 감소는 아직 결과가 아니라 예상이다. 한국경제 보도에는 이 4분기 매출 감소 전망을 무엇과 비교한 것인지가 적혀 있지 않다.
연간 전망의 22.6% 대 22.5%와 3분기 22% 대 21%는 다른 숫자다
삼성의 세계 1위는 이번 3분기 분석보다 앞서 카운터포인트의 연간 전망에서도 제시됐다. 2026년 8월 25일 헤럴드경제 보도에 따르면 카운터포인트리서치는 올해 삼성의 스마트폰 시장 점유율이 22.6%로 애플(22.5%)을 앞지르고 세계 1위를 기록할 것으로 전망했다(헤럴드경제).
같은 보도는 ‘지난해’ 점유율을 삼성 19.2%, 애플 19.7%로 전하며, 1년 만에 삼성이 정상 자리를 되찾을 것이라는 분석이라고 했다. 양 왕 카운터포인트리서치 수석 연구원은 삼성의 1위 배경으로 “자체 부품 조달 역량과 폭넓은 제품 포트폴리오, 탄탄한 통신사·유통망과의 관계”를 들었다(헤럴드경제).
2026년 8월 24일 아이뉴스24가 전한 카운터포인트 전망에 따르면 올해 글로벌 스마트폰 출하량은 전년 대비 14.3% 감소하고, 2027년에도 1.4% 추가 감소한 뒤 2028년부터 회복세에 들어설 것으로 예상됐다(아이뉴스24). 2028년 글로벌 출하량은 약 4.8% 늘 것으로 내다봤다.
| 구분 | 연간 전망(8월 헤럴드경제·아이뉴스24) | 3분기 집계(한국경제) |
|---|---|---|
| 기간 | 올해 한 해 | 올해 3분기 |
| 성격 | 전망 | 집계 결과 |
| 시장 출하량 | 전년 대비 14.3% 감소 | 전년 동기 대비 19% 감소 |
| 삼성 | 출하량 약 0.8% 증가, 시장 점유율 22.6% | 출하량 점유율 22% |
| 애플 | 출하량 약 2.1% 감소, 시장 점유율 22.5% | 출하량 전년 동기와 비슷, 점유율 21% |
두 열은 기간과 성격이 다르다. 연간 전망은 8월 보도 시점 기준 ‘올해’ 전체에 대한 예상치이고, 3분기 집계는 올해 3분기 한 분기의 수치다. 표의 출하량 증감률은 전년 같은 기간과 비교한 값이고, 3분기 열의 점유율은 그 분기 세계 출하량에서 각 업체가 차지한 비중이다. 3분기 출하량 감소율이 연간 전망치보다 크다고 해서 연간 전망이 빗나갔다고 단정할 수는 없다(이 글의 해석).
아이뉴스24는 연간 전망에서 애플의 변수로 아이폰18 시리즈의 가격 정책과 제품 출시 시점 변화가 꼽혔다고 전했다(아이뉴스24). 3분기 분석에서는 아이폰18 프로 시리즈의 출시가격 인상과 일반형 아이폰18을 함께 내놓지 않은 점이 애플 평균판매가격 상승 요인으로 꼽혔다. 두 내용이 모두 아이폰18의 가격과 출시 구성에 관한 것이라는 점은 이 글이 두 보도를 나란히 놓고 본 비교다.
매출 점유율과 회사 이익은 다른 잣대다
매출 점유율이 낮다는 것과 매출이 줄었다는 것은 다른 이야기다. 삼성전자의 3분기 스마트폰 매출도 전년 동기보다 14% 늘었다(한국경제).
회사 전체로 넓히면 잣대가 또 달라진다. 조선비즈는 2026년 10월 30일 금융투자 업계를 인용해 삼성전자의 3분기 연결 기준 영업이익이 107조4405억원, 매출액이 195조2532억원으로 집계됐다고 전했다(조선비즈).
이 수치는 연결 기준의 회사 전체 실적이다. 스마트폰 시장의 매출 점유율과는 측정 대상이 달라 한 줄로 비교할 수 없다(이 글의 해석).
이익률·소비자가격·4분기 결과는 아직 알 수 없다
- 업체별 수익성: 한국경제 보도에는 애플과 삼성 스마트폰 사업의 이익 규모나 이익률이 나오지 않는다.
- 소비자 체감 가격: 평균판매가격이 도매가격 기준이라, 소비자가 실제로 낸 가격이 얼마나 올랐는지는 이 지표로 알 수 없다.
- 4분기 결과: 매출 감소는 카운터포인트의 전망이며 실제 결과는 아직 나오지 않았다.
‘세계 1위’ 기사를 볼 때 확인할 네 가지
- ‘세계 1위’가 출하량 기준인지 매출 기준인지부터 확인한다. 이번 3분기에는 두 기준의 1위가 달랐다.
- 평균판매가격 수치는 도매가격 기준인지 소비자가격 기준인지 확인한다.
- 4분기 집계가 나오면 카운터포인트 전망의 비교 기간을 먼저 확인하고, 같은 기준의 실제 매출과 대조한다.
- 메모리 가격 전망이 바뀌는지 본다. 카운터포인트는 내년까지 수익성 압박을 예상했고, 2028년을 원가 부담 완화 시점으로 제시했다.