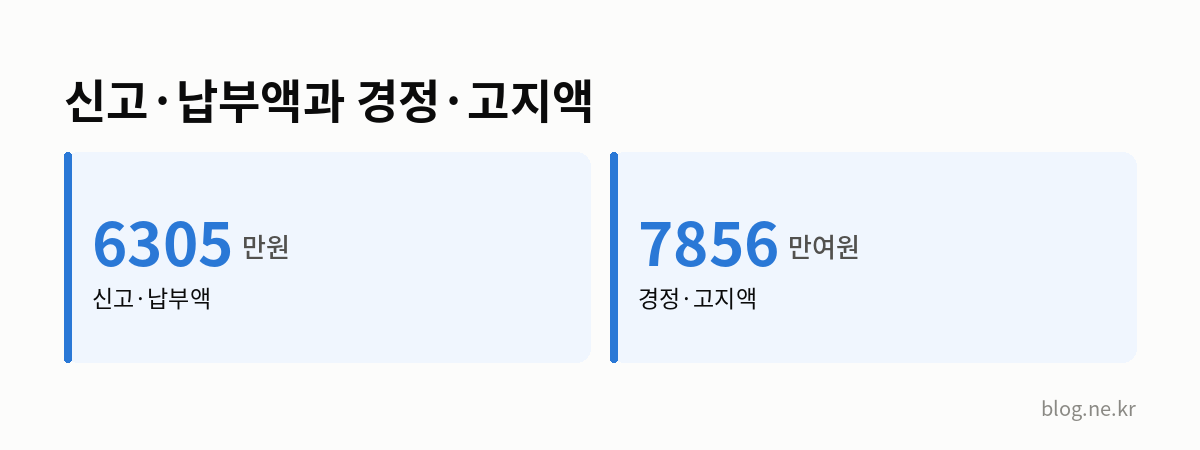
서울행정법원이 부모에게 받은 아파트의 증여세를 같은 단지 7억3000만원 실거래가로 다시 매긴 처분을 인정했다. 11월 22일 보도된 사건에서 A씨의 신고·납부액은 6305만원, 경정·고지액은 7856만여원이었다. 아시아경제
왜 실거래가가 인정됐나
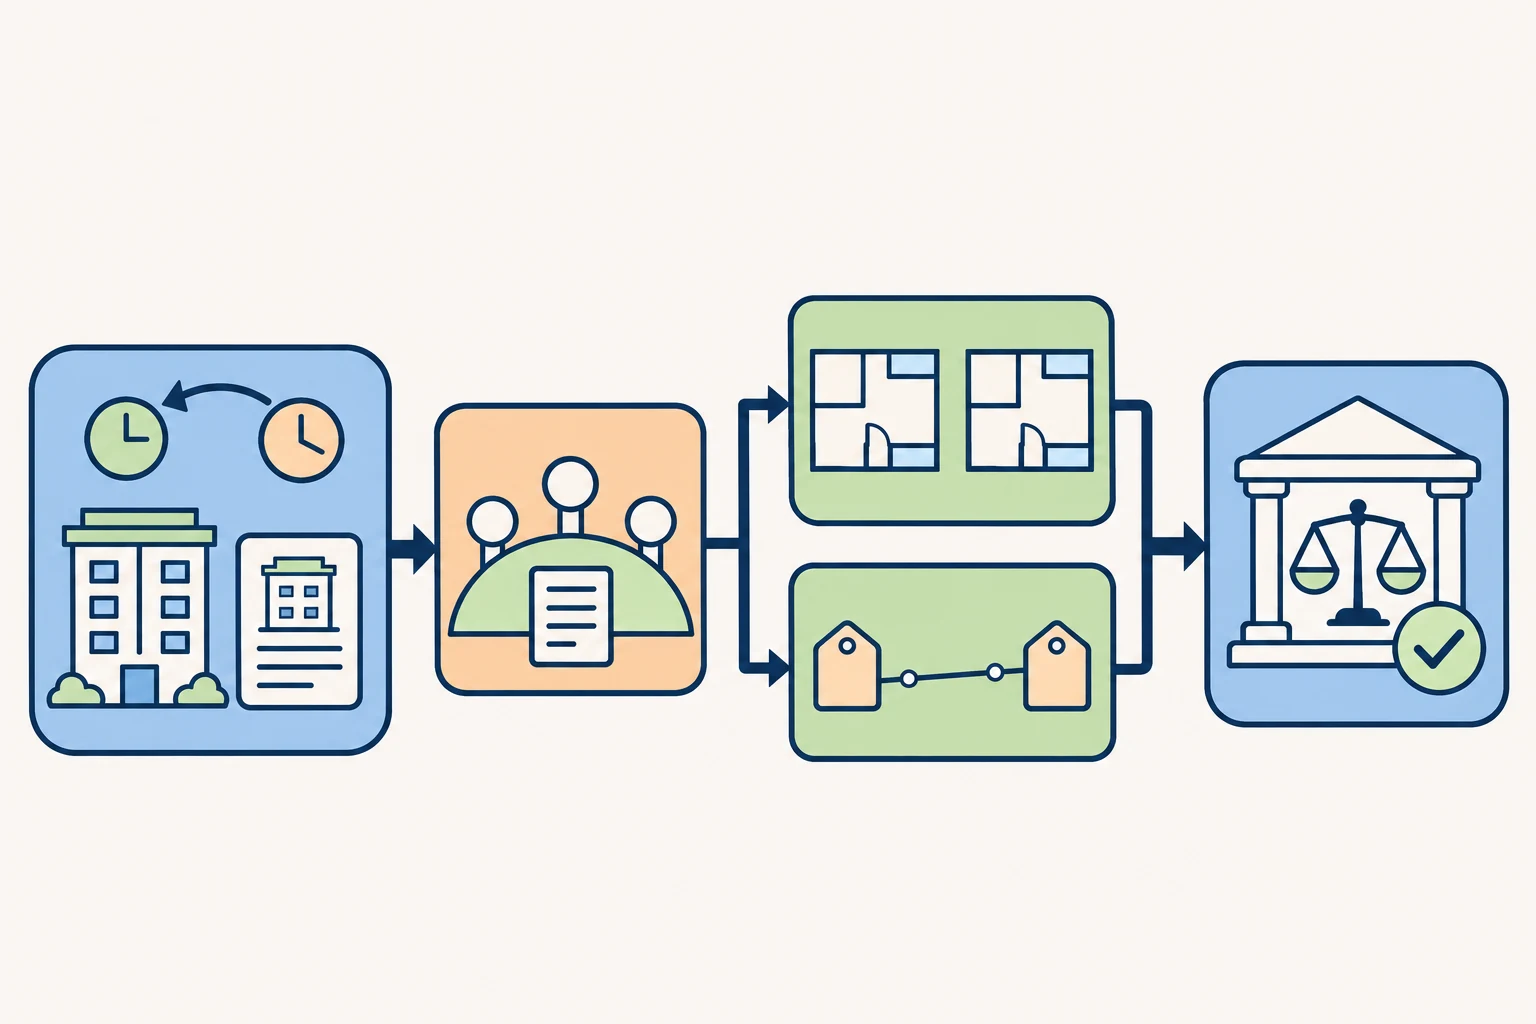
A씨는 2022년 5월 서울 관악구 아파트를 아버지에게 증여받았다. 세무당국은 같은 단지 다른 동 아파트가 2021년 10월 7억3000만원에 거래된 사실을 확인한 뒤 평가심의위원회 심의를 거쳐 이 가격을 시가로 인정했다.
법원이 판단 근거로 삼은 내용은 다음과 같다.
- 관련 시행령에 따라 증여일 전 2년 이내 거래도 평가심의위원회 심의를 거치면 시가로 인정할 수 있다고 봤다.
- 두 아파트의 전용면적은 83.21㎡로 같았다.
- 관악구 아파트 매매가격지수는 2021년 10월 104.88, 2022년 5월 104.87이었다.
- 증여받은 집과 같은 동·층·면적의 다른 아파트도 7억3000만원에 거래된 사실이 판단 근거가 됐다.
재판부는 증여일 이후인 2022~2023년의 가격 하락은 이 사건 시가 산정에 영향을 미치지 않는다고 밝혔다.
기사 안에서도 공시가격은 엇갈린다
아시아경제 기사에는 A씨가 2021년 공시가격 4억2500만원을 기준으로 신고했다고 적힌 대목과, 비교한 두 아파트의 증여 당시 공시가격이 4억6200만원으로 동일하다는 대목이 함께 있다. 두 금액이 각각 어떤 기준에서 나온 것인지는 기사만으로 확인되지 않는다.
세금을 나눠 내는 제도는 별도로 확인할 수 있다. 조선비즈의 2024년 설명은 당시 증여세 연부연납에 총세액 2000만원 초과와 연간 분납액 1000만원 초과 요건이 모두 필요하다고 전했다. 다만 이 요건이 2026년 현재도 같은지는 이번 보도들로 확인되지 않는다.
판결 선고일과 사건번호, 항소 여부도 보도에는 나오지 않았다. 따라서 이번 판단이 확정됐는지와 다른 증여 사례에 어떤 조건으로 적용될지는 후속 확인이 필요하다.