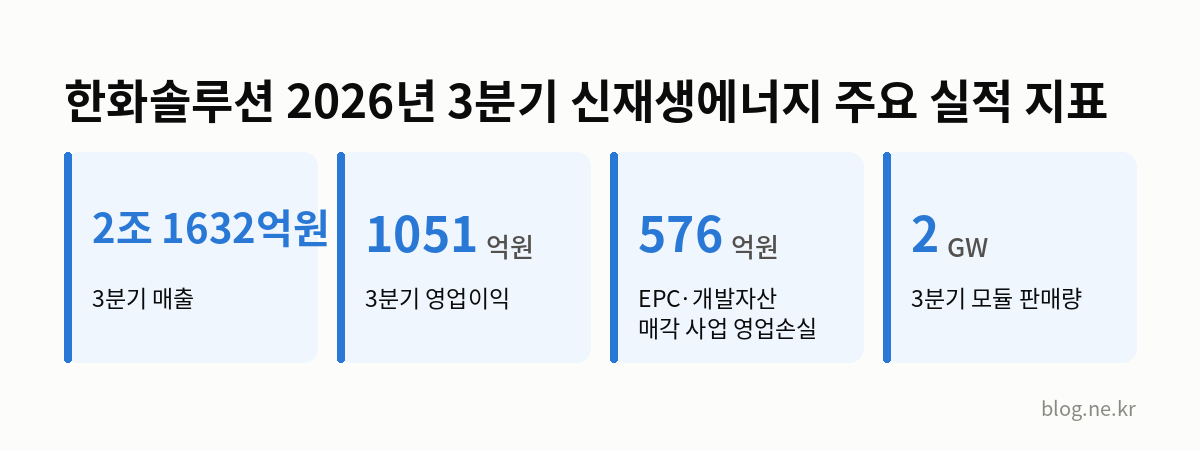
2026년 3분기 한화솔루션 신재생에너지 부문 실적은 매출 2조 1632억원, 영업이익 1051억원을 기록해 전분기 대비 각각 13%, 37% 감소했다. 네이버 기관단체사전에 따르면 한화솔루션의 모태는 1965년 세워진 한국화성공업이다. 2020년 1월 한화큐셀앤드첨단소재와 합병을 완료하고 한화솔루션으로 사명을 변경했다. 3분기 실적 발표에서 회사는 하반기 신재생에너지 사업 부진 지속을 전망했다. ZDNet Korea
3분기 영업이익 37% 감소와 사업 차질 원인
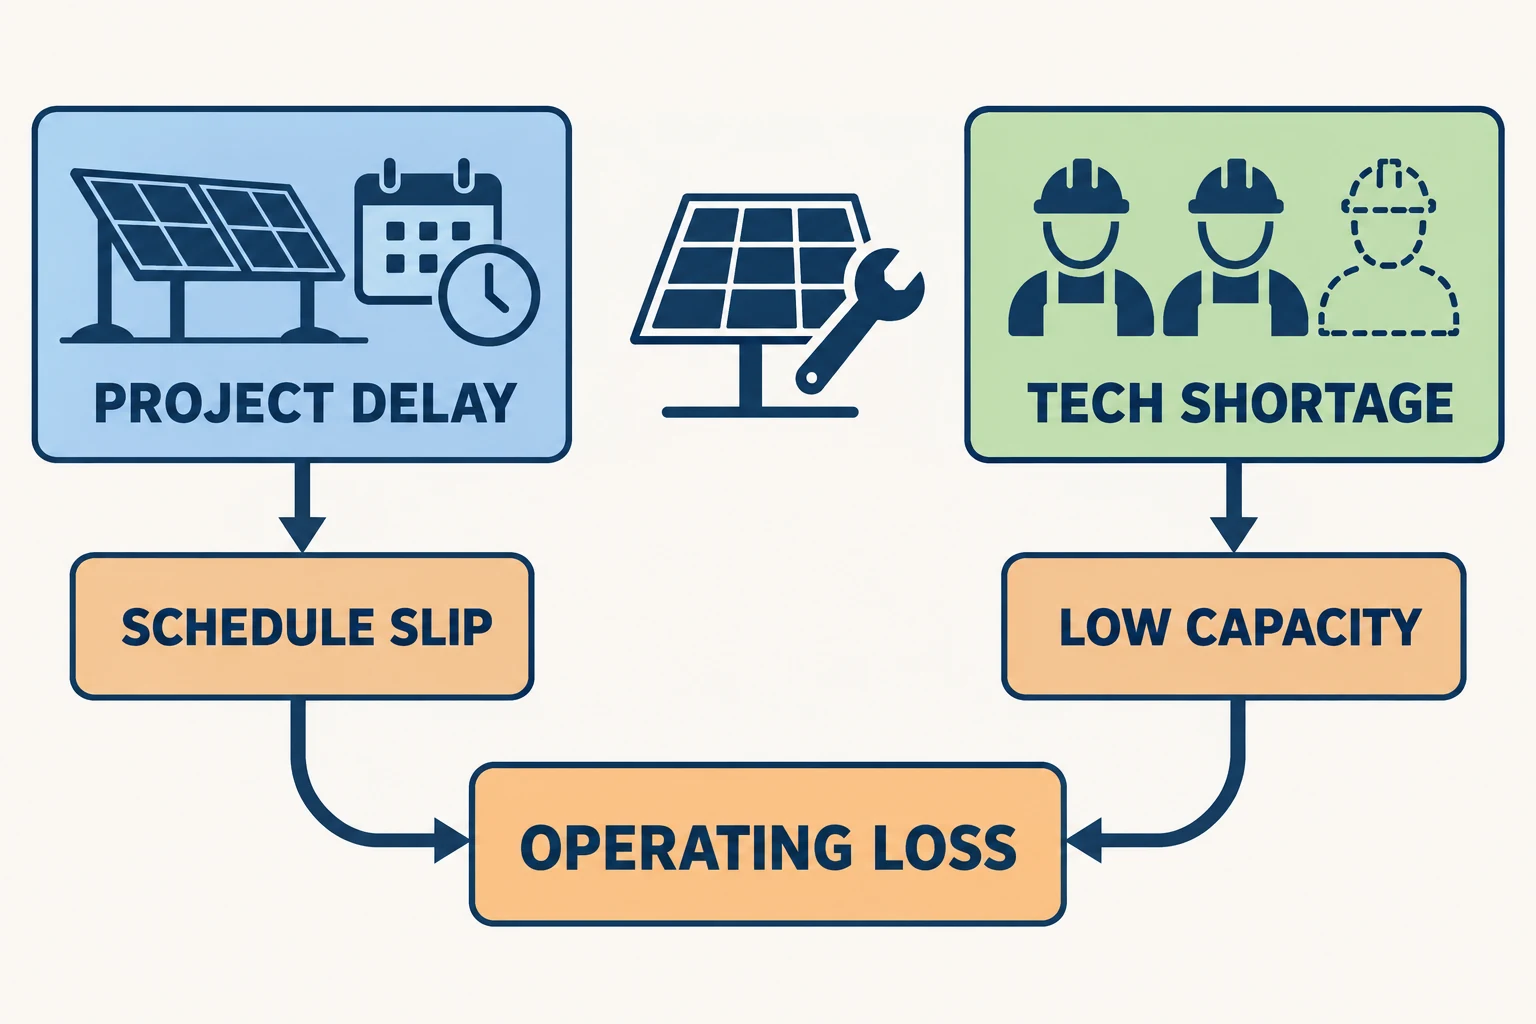
사업 실적 감소는 EPC·개발자산 매각 사업 부진 영향이 컸다. 특히 EPC·개발자산 매각 사업에서 영업손실 576억원이 발생했다. 추진 중인 프로젝트 중 일부 공기 지연이 발생했고, 미국 데이터센터 설립 확대 여파로 프로젝트에 필요한 전기 기술 인력 수급도 차질을 빚고 있다는 게 회사 설명이다.
실적발표에서 회사 관계자는 “이후에는 해결될 문제로 본다”면서도 “3, 4분기 실적에 부정적 형태로 반영이 될 것으로 예상한다”고 덧붙였다.
모듈 재고량도 실적 개선을 가로막는 요인이다. 한화솔루션은 3분기 모듈 판매량 2GW를 기록, 기존 가이던스인 2.5GW보다 낮췄다. 미국 내 기존 재고가 소진되기까지는 4분기 또는 내년 상반기까지 시간이 소요될 것으로 보인다.
12월 미국 규제 시행과 내년 반등 전망
판매량을 낮춘 것은 전략적 측면도 있다. 12월4일 미국 무역확장법 232조(섹션 232) 시행으로 최저수입가격제(MIP)가 도입되면 중국 제품의 가격 우위가 크게 축소되고, 판가 상승이 더욱 강해질 것으로 보기 때문이다. 내년 가격이 오른 시점에 재고로 비축한 물량을 판매할 방침이다.
내년부터 3년간 모듈 판매 계획 중 고정 가격 기반 계약 비중이 적고, 시장 가격 인상분을 반영할 수 있는 계약이 상당한 비중을 차지한다. 미국은 현지 생산시설에 투자한 기업에 관세 감면 등 온쇼어링 인센티브를 지원하겠다는 입장을 밝혔다. 다만 섹션 232의 세부 내용이 확정되지 않아 한화솔루션에 미칠 구체적인 영향은 불확실하다.
신한투자증권의 이진명 수석연구원과 김명주 연구원은 지난 30일 한화솔루션에 대한 실적 추정치 하향 등을 반영해 목표주가를 15% 낮춰 3만4000원으로 조정했다. 다만 섹션 232 세부 조치와 판가 상승이 확인되고 카터스빌 공장 수직계열화 효과로 현지생산세액공제(AMPC)가 확대될 경우 재조정이 가능하다고 평가했다.
독자가 확인할 다음 지점은 12월 4일 예정된 미국 섹션 232의 세부 시행 조치가 확정되는 시점이다. 신한투자증권 연구원들은 재고 소진과 EPC 정상화가 맞물리는 2027년부터 이익 개선이 본격화할 것으로 전망했다. 규제 세부 조치와 판가 상승뿐 아니라 재고 소진과 EPC 정상화 여부도 확인해야 한다.