현대제철은 30일 3분기 연결 기준 매출 5조8971억원, 영업이익 871억원을 발표했다. 영업이익은 전년 동기보다 6.5% 줄었지만 전분기보다는 51.0% 늘었다. 같은 실적이 ‘감소’와 ‘개선’으로 함께 읽히는 이유는 비교 기준이 다르기 때문이다. 디지털데일리
감소와 개선이 동시에 나온 이유
전년 동기와 비교하면 매출은 2.8% 증가했지만 영업이익은 6.5% 감소했다. 반면 바로 앞 분기와 비교하면 매출은 3.4% 줄고 영업이익은 51.0% 증가했다. 더팩트
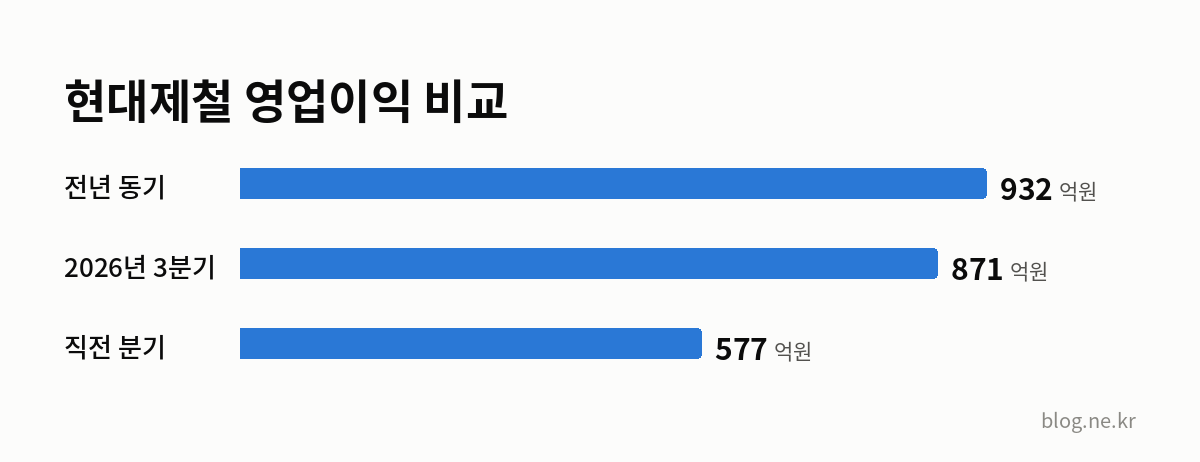
영업이익 871억원을 어느 기준과 견주느냐에 따라 방향이 달라진다. 지난해 같은 분기 영업이익 932억원보다는 낮고, 직전 분기 577억원보다는 높다. 따라서 전년 대비로는 이익 규모가 축소됐지만 최근 한 분기의 수익성은 반등한 것으로 읽어야 한다. 조선비즈
다만 반등을 판매 회복으로 해석하기는 이르다. 별도 기준 3분기 철강 판매량은 392만5000톤으로 전년 동기보다 9.7%, 전분기보다 11.2% 감소했다. 판재류는 전년 동기보다 11.5% 줄어든 270만2000톤, 봉형강은 5.4% 감소한 122만3000톤이었다. 디지털데일리
판매량이 줄어도 전분기 이익이 늘어난 배경
현대제철은 전분기 대비 영업이익 개선 배경으로 주요 제품 판매가격 상승과 자동차강판 등 고부가가치 제품 판매 비중 확대를 들었다. 원재료 가격 상승분을 제품 가격에 반영해 원가 부담을 일부 상쇄했다는 설명이다. 이는 회사가 밝힌 원인으로, 판매량 자체가 회복됐다는 뜻은 아니다. 디지털데일리
회사는 3분기 판매량 감소에 다음 요인이 복합적으로 작용했다고 설명했다. 매일일보
- 상반기 미국향 철근 수출 물량 축소
- 2분기 가격 인상 시기의 판매 집중
- 계절적 휴가와 연휴 영향
이번 실적의 핵심은 ‘물량 감소 속 가격과 제품 구성으로 전분기 수익성을 방어했다’는 데 있다. 이 문장은 실적 수치와 회사 설명을 함께 본 해석이며, 철강 수요가 회복됐다는 확정적 판단과는 구분해야 한다.
다음 확인 지점은 판매량과 밸류업 발표
현대제철은 4분기에 판매량이 정상 수준으로 회복되고 제품 가격 인상 효과와 원재료 가격 안정으로 수익성이 추가 개선될 것으로 전망했다. 아직 실적 결과가 아니라 회사 전망이므로, 다음 실적에서 실제 판매량과 영업이익이 함께 늘었는지를 확인해야 한다. 더팩트
기업가치 제고(밸류업) 정책 발표도 늦어진다. 현대제철은 미국 공장 투자와 원가 혁신, 주주환원 방안 등을 담은 정책을 4분기에 발표하려 했지만 철강 업황을 고려해 기존 목표보다 1~2개 분기 지연될 것으로 내다봤다. 시장과 소통한 뒤 방안을 확정해 발표한다는 입장이어서 정확한 발표일과 주주환원 내용은 아직 정해진 것으로 확인되지 않았다. 매일일보
독자가 다음 분기에 볼 숫자는 세 가지다. 판매량이 회사 전망대로 회복되는지, 가격·고부가 제품 효과가 영업이익 증가로 이어지는지, 연기된 밸류업 정책에 구체적인 주주환원 방안이 담기는지다.